自社ローン施策で車を無理なく購入するためのポイントと総支払額の注意点
2026/09/14
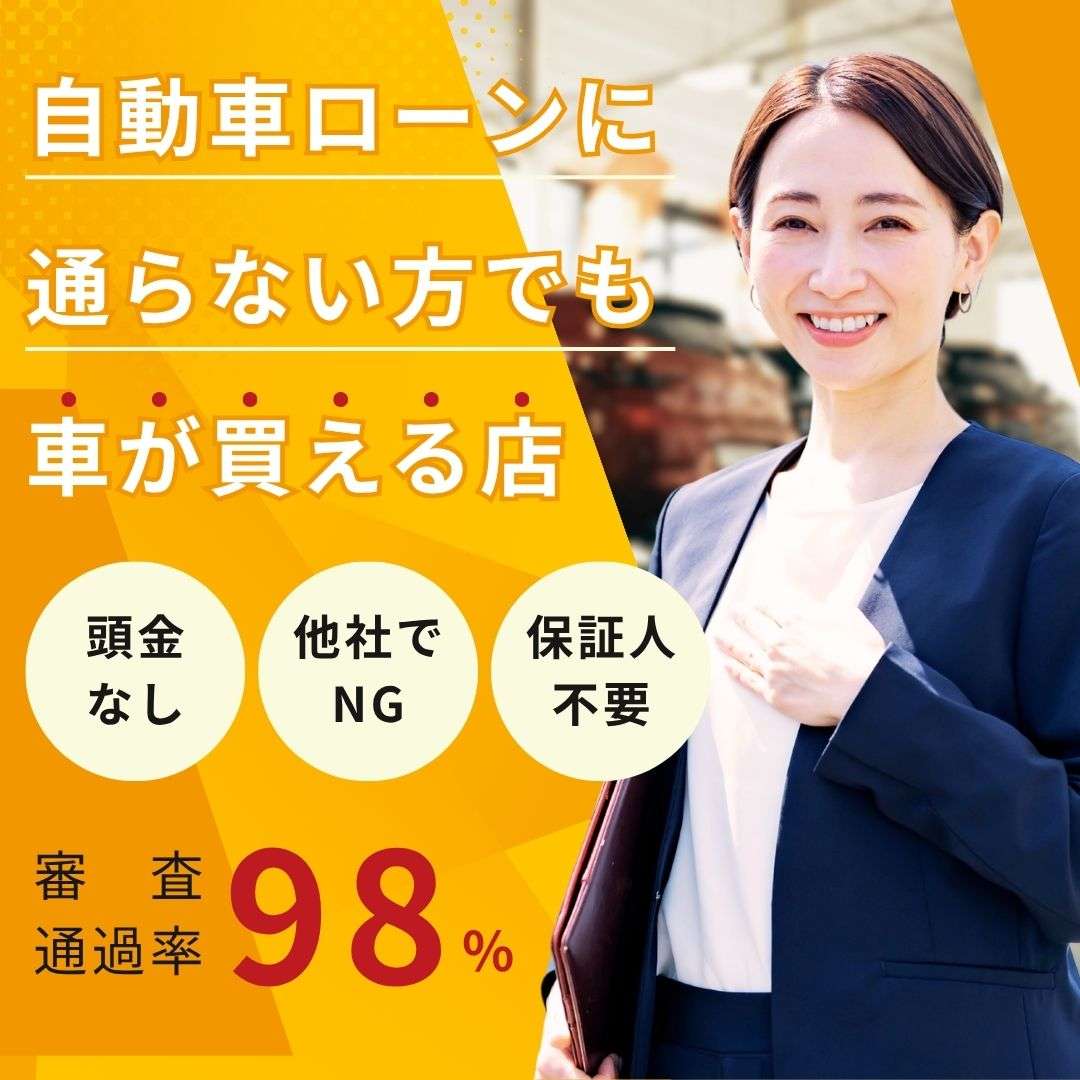
自社ローンの仕組みや施策について悩みを感じたことはありませんか?従来のローン審査で思うように進まず、購入に不安を抱える背景には、支払い条件の複雑さや総支払額の不透明さが潜んでいます。しかし、自社ローンには独自の審査基準やさまざまな支払プラン、そして費用面の工夫という選択肢が広がっています。本記事では、自社ローンを無理なく利用して車を手に入れるための実践的なポイントや、契約前に必ず押さえるべき総支払額の注意点を解説します。最適なローンの選択肢を具体的に知ることで、納得感のある車選びと安心の家計設計が実現できます。
UD GARAGE福岡店
車を購入したいお客様を支えるための独自の体制によって、収入や信用に不安がある方にも中古車をお届けいたします。現物のご案内だけでなく注文販売にも対応しながら、充実したカーライフの始まりを福岡で支えます。
〒810-0001
福岡県福岡市中央区天神3丁目14−31 天神リンデンビル 3F
092-707-1162
目次
自社ローン施策の仕組みと車選びの工夫
自社ローンの基本仕組みと利用時の注意点
自社ローンとは、自動車販売店が自ら提供する分割払いの仕組みです。信販会社を介さず、店舗独自の審査基準で契約が進むため、金融履歴に不安がある方や、他のローン審査に通らなかった方でも利用できる可能性が広がります。
一方で、審査が柔軟な分、金利が高めに設定されるケースが多く、総支払額が膨らみやすい点には注意が必要です。契約前には、返済期間や月々の支払額、金利、手数料などを必ず詳細に確認しましょう。
また、保証人の有無や、頭金の設定条件も店舗ごとに異なります。例えば、保証人不要をうたう自社ローンも増えていますが、条件によっては保証人が必要となる場合もあるため、事前にしっかりと確認し、不明点は必ず店舗スタッフに相談するのが安心です。
自社ローン施策が車選びに与える影響とは
自社ローンを利用する場合、車種やグレードの選択肢が店舗在庫や施策内容により限定されることがあります。特に、人気の中古車や高年式モデルは在庫が限られる傾向があるため、希望条件にこだわる場合は早めの相談が重要です。
また、返済プランの柔軟性がある反面、月々の支払額や返済期間によっては、選べる車の価格帯が変わることも考えられます。例えば、無理のない支払いを優先すると、予算内で選べる車が絞られる場合がありますが、グレードや装備の優先順位を整理することで納得の選択が可能です。
店舗によっては、購入後のアフターサポートや保証が付帯する自社ローン施策も用意されています。購入時だけでなく、将来の維持費やトラブル時の対応も含めて、総合的に車選びを進めることが後悔しないポイントとなります。
自社ローン体験談から学ぶ選択の工夫
実際に自社ローンを利用した方の体験談からは、審査通過の安心感や、支払いプランの柔軟性が評価されています。例えば、過去に金融事故の経験があっても、独自審査のおかげで車購入が実現できたという声が多く聞かれます。
一方で、「金利や総支払額を比較せずに契約し、後で思ったよりも支払いが負担になった」という失敗談もあります。成功例としては、複数店舗で見積もりを取り、月々の支払額やボーナス払いの有無など細かく条件を確認した上で納得して契約したケースが挙げられます。
体験者の多くが「事前にシミュレーションを行い、無理のない支払計画を立てることが大切」と語っており、店舗スタッフと密に相談しながら進めることが、満足度の高い車選びにつながっています。
自社ローンの活用で安心できる車探し
自社ローンは、金融履歴に不安がある方や、まとまった頭金を用意しにくい方にも車購入のチャンスを広げてくれるサービスです。特に、急ぎで車が必要な場合や、他のローンが利用できない事情がある方にとっては、頼れる選択肢となります。
しかし、安心して利用するためには、月々の返済が家計を圧迫しないか、契約内容に不明点がないかをしっかりと確認することが不可欠です。例えば、返済遅延時のペナルティや、車両引き上げのリスクも事前に説明を受けておくことで、トラブルを未然に防ぐことができます。
また、利用者の中には「自社ローンは恥ずかしいのでは」と悩む方もいますが、近年は多様な利用者が増えており、店舗側も丁寧な対応を心がけています。安心して相談できる環境を選び、自分に合った車探しを進めましょう。
総支払額と自社ローンの関係を理解する
自社ローンを利用する際に最も注意したいのが、総支払額の把握です。金利や手数料が高めに設定されているケースが多く、同じ車を現金一括や一般ローンで購入する場合と比べて、最終的な支払総額が大きくなる傾向があります。
契約前には、分割回数ごとの総額、金利、手数料、諸費用を具体的に確認し、月々の支払額だけでなく、支払い終わるまでの総額を把握することが重要です。例えば、低い月々の支払いに惹かれて長期ローンを選ぶと、結果的に支払総額が大きくなるリスクがあるため注意しましょう。
総支払額を抑えるためには、頭金を多めに入れる、返済期間を短くする、無理のない範囲でボーナス払いを活用するなどの工夫が有効です。契約時には店舗スタッフと一緒にシミュレーションを行い、納得できる支払計画を立てることが、後悔しない車購入の鍵となります。
ローン審査に不安なら自社ローンの選択肢
審査に不安な方に自社ローンが選ばれる理由
自社ローンは、従来の信販会社の審査に不安を感じている方から特に支持されています。理由として、過去の金融トラブルやクレジットスコアに自信がない場合でも、独自の審査基準によって柔軟に対応してもらえる点が挙げられます。一般的なローンよりも審査通過率が高い傾向があり、「絶対通る」といわれることもありますが、実際には各販売店によって基準が異なるため、事前確認が必須です。
例えば、過去に自己破産や債務整理の経験がある方でも、収入や現在の生活状況を重視した審査が行われるケースが多く、再チャレンジしやすい環境が整っています。これにより、「車の購入を諦めていたが、自社ローンで再びマイカーを持てた」という体験談も多く見受けられます。審査が柔軟であることは、家計の再建を目指す方や生活再スタート層にとって大きなメリットです。
ただし、審査が通りやすいからといって、無理な返済計画を組むと家計を圧迫するリスクもあります。返済シミュレーションを事前に行い、無理のない支払いプランを選択することが重要です。
自社ローンは絶対通る?審査基準の特徴
「自社ローンは絶対通る」といった声がインターネット上で見受けられますが、実際には販売店ごとに審査基準が異なります。自社ローンの審査では、過去の金融事故やクレジットスコアよりも、現在の収入や生活状況、返済能力を重視する傾向にあります。これにより、従来のローンで断られた方でも利用できる可能性が高まります。
例えば、正社員でなくてもアルバイトやパート、個人事業主でも審査対象となる場合が多く、家計状況を丁寧にヒアリングされることが特徴です。しかし、「必ず通る」わけではなく、収入が極端に不安定な場合や返済履歴に重大な問題がある場合は、審査落ちとなることもあります。自社ローンの審査結果に納得がいかない場合は、複数店舗に相談するのも一つの方法です。
審査基準が明確に公開されていない店舗も多いため、事前に必要書類や収入証明の有無、審査ポイントを確認しておくと安心です。無理のない返済計画を立てるためにも、自分の状況を正直に伝えることが大切です。
保証人不要な自社ローンの実際と誤解
自社ローンの中には「保証人不要」と謳われているプランも多く、保証人の用意が難しい方にとって大きな魅力となっています。保証人を立てずに契約できる理由は、販売店独自の審査によってリスクをコントロールしているためです。これにより、家族や知人に迷惑をかけたくない方でも自立した車購入が実現できます。
しかし、「保証人不要=誰でも無条件で借りられる」という誤解も広がっています。実際には、保証人が不要でも、本人の返済能力が慎重に審査されます。また、万が一返済が滞った場合には車両の引き上げや再販売などのリスクがあるため、契約内容とリスクを十分に理解することが求められます。
保証人不要のメリットを活かすためには、契約前に返済スケジュールや万一の際の対応策を確認しておきましょう。また、保証人が不要でも本人確認や収入証明の提出が必要なケースが多い点にも注意が必要です。
自社ローンやめた方がいいと言われる背景
「自社ローンはやめた方がいい」といった意見があるのは、主に金利や手数料の高さ、契約条件の不透明さが理由です。一般的な自動車ローンよりも利息が高めに設定される場合が多く、結果として総支払額が増える傾向があります。また、販売店によって契約内容にばらつきがあるため、契約前に十分な説明を受けることが重要です。
例えば、契約後に「思っていたよりも月々の支払いが高かった」「総支払額が予想以上に膨らんだ」といった体験談も少なくありません。これらの失敗例から学ぶべきは、事前のシミュレーションや複数店舗での比較検討の重要性です。自社ローンの仕組みをよく理解し、総支払額・金利・手数料を明確にしたうえで契約することが、納得感のある車購入につながります。
自社ローンを選ぶ際は、契約条件や返済負担だけでなく、アフターサービスやサポート体制も比較しましょう。無理な契約を避け、家計に見合ったプランを選ぶことが失敗を防ぐポイントです。
自社ローンの「やばい」と言われる真相
インターネット上では「自社ローンはやばい」といった声が散見されますが、その背景には金利や総支払額、契約トラブルに関する情報の不足があります。特に、契約内容を十分に理解せずに利用した場合、返済遅延や車両の差し押さえなどのトラブルに発展するリスクが指摘されています。
実際には、信頼できる販売店で透明な条件説明を受け、無理のない返済計画を立てていれば、自社ローンは十分に活用できる選択肢です。成功例としては、「審査に不安があったが、収入に合わせた支払プランを提案してもらい、無理なく完済できた」という利用者の声もあります。逆に、契約内容を把握せずに安易に契約した場合、思わぬ出費や信用トラブルにつながることも。
「やばい」と言われる真相は、情報不足や誤解に起因するケースが多いです。リスクを避けるためには、契約前に総支払額や返済期間、金利、手数料などを細かく確認し、納得できるまで質問する姿勢が大切です。
支払い総額を重視した自社ローン活用法
自社ローンの金利と総支払額の比較ポイント
自社ローンを選ぶ際、まず注視すべきは金利と総支払額の違いです。多くの場合、信販会社を介さないことで審査が柔軟になりますが、その分金利が高めに設定される傾向があります。月々の返済額だけでなく、契約期間を通じて支払う合計額を必ず確認しましょう。
例えば、同じ車両価格でも金利や返済期間が異なることで、総支払額に数十万円単位の差が生じることもあります。自社ローンと他のローン商品も比較し、自分にとって最適な選択肢を探すことが重要です。
実際に利用者の声でも「月々の支払いが楽だと思ったが、総額が予想以上だった」といった体験談が見受けられます。契約前には必ずシミュレーションを行い、総支払額と返済計画を明確にしましょう。
支払い総額を抑える自社ローン利用方法
支払い総額を抑えるためには、いくつかの具体的な方法があります。まず、頭金をできるだけ多く用意することで、借入金額自体を減らすことが可能です。これにより、利息の負担も軽減されます。
また、返済期間を短く設定することも有効です。期間が長くなるほど利息が増えるため、無理のない範囲で返済期間を短縮しましょう。販売店と相談し、月々の負担が大きくならないよう調整できる場合もあります。
さらに、ボーナス併用払いや繰上げ返済が可能かどうかも確認しておくと安心です。利用者の中には「頭金を多めに設定して総額を抑えられた」という好例もあります。自分のライフプランに合わせて、柔軟にプランを選びましょう。
手数料や保証料を含む自社ローンの総費用
自社ローンを利用する際は、金利以外にも手数料や保証料などの諸費用が発生する点に注意が必要です。これらの費用は販売店によって内容や金額が異なり、契約時にしっかりと確認することが大切です。
例えば、保証人が必要な場合や、事務手数料が別途請求されるケースがあります。総費用を試算する際は、これらの諸費用も含めて考えることで、想定外の出費を避けることができます。
「契約後に思わぬ手数料が発生した」という声もあるため、見積もりの段階で明細を確認し、疑問点は必ず販売店に問い合わせましょう。自社ローンの総費用を把握することで、安心して契約に進むことができます。
自社ローンやばいと感じる要因と対策
「自社ローンはやばい」と感じる方は、金利や手数料の高さ、不透明な契約条件、審査基準の曖昧さなどに不安を覚えている場合が多いです。特に、総支払額が高額になりやすい点や、返済が滞った際の対応が心配されます。
こうした不安への対策としては、必ず契約内容を細かく確認し、疑問点は遠慮なく販売店に質問することが重要です。また、複数社で見積もりを取り、条件を比較することでリスクを回避しやすくなります。
実際の体験談では「契約前に詳細を確認してトラブルを防げた」というケースも多いです。口コミや評判を参考に、信頼できる販売店を選ぶことも大切なポイントです。
無理のない返済設計で自社ローンを活用
自社ローンを無理なく活用するには、自分の収入や支出を見直し、現実的な返済計画を立てることが欠かせません。返済額が家計を圧迫しないよう、毎月の収支バランスを事前にシミュレーションしましょう。
初心者の方は特に、販売店と相談しながら返済期間や月々の支払額を決定するのが安心です。経験者であっても、ボーナス時の増額返済や繰上げ返済を上手く活用することで、負担を減らすことが可能です。
「無理なく返済できたので安心して車を購入できた」という利用者の声もあり、計画的な返済設計が満足度向上につながります。家計やライフプランに合わせて、最適なローン設定を心がけましょう。
保証人不要も可能な自社ローンの実情
自社ローン保証人不要のメリットと注意点
自社ローンで保証人不要のプランを選択する最大のメリットは、家族や知人に迷惑をかけずに済む安心感です。従来のローンでは保証人が求められることが多く、精神的な負担や人間関係のトラブルを避けたい方に適しています。
また、保証人不要の自社ローンは、過去の金融トラブルや信用情報に不安がある方でも利用しやすい傾向があります。審査基準が柔軟なため、他社で断られた経験がある方にも選択肢が広がります。
一方で注意点として、保証人不要の分、金利が高めに設定されることや、頭金や月々の支払額が通常より多めになるケースもあります。契約前には、総支払額や契約条件をしっかり確認し、無理のない返済計画を立てることが重要です。
保証人が必要な自社ローンとの違いとは
保証人が必要な自社ローンと不要な自社ローンでは、審査方法やリスク負担に明確な違いがあります。保証人付きローンは、申込者が返済できなくなった場合に保証人が責任を負うことで、販売店側のリスクが軽減される仕組みです。
そのため、保証人を立てることで金利や頭金が抑えられる場合もありますが、保証人探しや説明の手間がかかる点がデメリットとなります。反対に、保証人不要の自社ローンは審査が簡略化される一方で、条件がやや厳しくなることもあります。
両者の違いを理解し、自分の状況や家計に合ったローンタイプを選ぶことが、無理のない車購入への第一歩です。特に周囲に負担をかけたくない方や、保証人を頼みにくい事情がある方は、保証人不要の自社ローンを検討すると良いでしょう。
保証人不要で安心できる自社ローンの実態
保証人不要の自社ローンは、実際に利用した多くの方から「家族に迷惑をかけずに済んだ」「申し込みがスムーズだった」といった声が寄せられています。特に、福岡県内の自社ローン取扱店では、柔軟な審査や独自の支払プランが用意されていることが多いです。
一方で、「思っていたより総支払額が高くなった」「契約内容をよく確認すればよかった」という体験談もあります。保証人不要の安心感は大きな魅力ですが、契約時には金利・手数料・支払総額の内訳など、詳細な条件の確認が不可欠です。
結果として、保証人不要の自社ローンは、審査通過率の高さや手続きの簡便さで評価されていますが、支払条件の比較や事前相談を怠らないことが、後悔しない車購入のためのポイントとなります。
自社ローンの保証制度と審査通過のコツ
自社ローンには、販売店が独自に設ける保証制度が存在します。保証人不要の場合でも、頭金の設定や車両の担保化によって、リスクヘッジを行っているケースが多いです。
審査通過のコツとしては、申込時に収入証明や住民票などの必要書類を揃えること、正直に現状を伝えることが挙げられます。また、頭金を多めに準備する、希望する車種や支払額に柔軟性を持つことも審査通過率を高めるポイントです。
さらに、複数の自社ローン取扱店に相談し、条件を比較することで、自分に最適なローンを見つけやすくなります。特に、保証制度の内容や審査基準は店舗によって異なるため、事前に確認を怠らないことが重要です。
保証人不要自社ローンの体験談から学ぶ
実際に保証人不要の自社ローンを利用した方の体験談には、「過去に信用情報で断られたが、自社ローンで無事に車が買えた」「支払プランの相談に親身に乗ってもらえた」といった肯定的な声が多く見られます。
一方で、「総支払額が予想より高くなった」「契約内容を細かく確認しなかったために後悔した」という失敗例もあります。このような体験談から学べるのは、契約前の十分な説明確認と、将来の家計を見据えた返済計画の重要性です。
自社ローン体験談を参考にすることで、同じような悩みを持つ方が安心して車購入に踏み出せるきっかけとなります。特に、初めて自社ローンを利用する方は、実際の利用者の声や具体的な返済シミュレーションを参考にすることをおすすめします。
無理なく組める車購入の自社ローン手順
無理なく利用するための自社ローン申込手順
自社ローンを無理なく利用するためには、申込前の準備と計画が非常に重要です。まず、収入や家計の状況を正確に把握し、月々の無理のない返済額を設定することが大切です。必要に応じて、収支表などを作成して可視化しましょう。
次に、販売店の自社ローン申込手順を確認します。一般的には、身分証明書や収入証明書の提出が求められ、申込書の記入が必要です。販売店によっては、申込者の現在の支払い能力を重視するため、過去の金融履歴よりも現在の収入や生活状況について細かくヒアリングされることもあります。
審査通過後は、提示された返済プランや金利、総支払額を必ず確認してください。申込時には、保証人の有無や手続きの流れも事前に質問し、不明点を解消してから契約に進むのが失敗しないコツです。
自社ローン契約時に確認すべきポイント
自社ローン契約時には、総支払額と返済期間、金利の設定を必ず確認してください。特に総支払額がいくらになるのか、毎月の返済額とボーナス払いの有無など、家計に与える影響を具体的に把握することが大切です。
また、契約内容の中で保証人が必要かどうか、途中解約時のペナルティや残債処理の方法も事前に確認しておくべき重要なポイントです。販売店によって条件が異なるため、契約書面は細部まで目を通し、不明点は必ず質問しましょう。
例えば、金利が高めに設定されている場合でも、審査基準が柔軟であれば利用価値があります。契約後に「思ったより支払総額が増えてしまった」といった失敗を防ぐためにも、事前確認を徹底しましょう。
自社ローン利用で失敗しないコツとは
自社ローン利用で失敗しないための最大のコツは、無理のない返済計画を立てることです。家計を圧迫しない範囲で借入額と返済期間を設定し、毎月の返済額が収入の2割以内に収まるように調整すると安心です。
さらに、販売店ごとに審査基準や金利が異なるため、複数店舗で条件を比較検討することも大切です。実際の体験談では、契約内容をよく確認せず「思ったより支払いが苦しくなった」という声もありますので、契約書の内容や総支払額のシミュレーションを必ず行いましょう。
また、急いで決めてしまうのではなく、疑問点は販売店にしっかり質問し納得してから契約する姿勢が、後悔しないためのポイントです。
自社ローンの手続きと審査の流れを解説
自社ローンの手続きは、一般的なローンと比べて柔軟な対応が特徴です。まず必要書類(身分証明書、収入証明書など)を準備し、申込書を記入します。その後、販売店によるヒアリングや面談が行われ、申込者の支払い能力を中心に審査が進みます。
審査基準は販売店ごとに異なりますが、過去の金融事故よりも現在の状況や今後の返済見込みが重視されます。審査通過後は契約内容の説明があり、納得の上で契約書にサインをします。場合によっては保証人が求められることもありますので、事前に家族などと相談しておくとスムーズです。
手続きの流れを理解し、必要書類や条件を事前に確認しておくことで、スピーディーかつ安心して自社ローンを利用することができます。
自社ローン体験談に学ぶスムーズな購入
実際に自社ローンを利用した方の体験談からは、事前準備と情報収集の重要性がよく分かります。例えば、過去に他のローン審査に落ちてしまった方が、自社ローンの柔軟な審査基準によりスムーズに車を購入できたケースがあります。
また、契約時に返済プランや総支払額をしっかり確認し、家計への負担を最小限に抑えたという成功例も多く見られます。逆に、契約内容をよく確認せずに進めてしまい、支払いが厳しくなったという失敗談も少なくありません。
このような体験談を参考に、疑問点は必ず販売店に確認し、自分のライフスタイルに合ったプランを選ぶことが、納得のいく自社ローン利用のコツです。
費用の透明性で安心する自社ローン利用術
自社ローンの費用明細を確認する重要性
自社ローンを活用して車を購入する際、総支払額の明細を事前にしっかり確認することは極めて重要です。なぜなら、月々の支払額や金利、手数料など細かな費用が契約ごとに異なり、後々の返済計画や家計に大きく影響するからです。実際に「思ったより支払いが多かった」という失敗例も少なくありません。
費用明細の中で特に注目すべきは、金利や保証料、事務手数料などの追加コストです。これらが明記されていない場合、契約後に予想外の出費が発生するリスクがあります。契約書の内容を確認し、不明点は必ず販売店に質問しましょう。
具体的なチェックポイントとしては、見積書の総額・月々の支払い・ボーナス払いの有無・支払期間・最終的な総支払額を一覧で把握することが挙げられます。特に初めて自社ローンを利用する方は、専門家や経験者の意見を参考にしながら明細を精査しましょう。
透明性の高い自社ローン選びの基準
自社ローンを選ぶ際は、契約内容や費用構成が明確に提示されているかどうかが最大の判断基準となります。透明性が高い販売店は、金利や手数料、支払い総額を初回相談時から具体的に説明してくれるため、後悔のない選択が可能です。
また、口コミや体験談、第三者の評価を参考にすることで、実際に利用した人の満足度やトラブル発生率を確認できます。例えば「自社ローン体験談」や「やめた方がいい理由」などの検索結果からも、販売店の姿勢や信頼性を見極めることができます。
さらに、契約書の内容が分かりやすく、疑問点に誠実に対応してくれる店舗を選ぶことが失敗防止につながります。特に初心者や不安を感じている方は、複数店舗で見積もりや相談を行い、比較検討の上で最適な自社ローンを選択しましょう。
自社ローンやめた方がいい理由と対策法
「自社ローンやめた方がいい」と言われる理由の多くは、金利が高めに設定されていたり、契約条件が不透明だったりするケースがあるためです。特に総支払額が一般的な信販ローンよりも高額になる場合、家計への負担が増すリスクがあります。
対策法としては、まず複数のローンプランや販売店を比較し、総支払額や金利、手数料の内訳を明確に把握することが大切です。加えて、契約前に「自社ローン やばい」などのキーワードで口コミや評価を調べ、信頼できる店舗を選ぶことがトラブル回避のポイントとなります。
実際の利用者からは、「契約内容をしっかり確認せずに進めてしまい、後から思わぬ出費が発生した」という声もあります。慎重な情報収集と事前確認を徹底することで、自社ローンのリスクを最小限に抑えることが可能です。
自社ローン利用時の不明点と解消策
自社ローンを利用する際に多くの方が抱える不明点として、「総支払額の内訳」「審査基準」「保証人の有無」などがあります。これらの疑問を放置すると、契約後にトラブルや不満の原因となるため、事前の解消が不可欠です。
解消策としては、販売店に直接質問し、納得できるまで説明を受けることが第一です。加えて、契約書や見積書の内容を一つずつ確認し、不明点があればメモを取りながら専門家や経験者に相談しましょう。特に「保証人が必要かどうか」「絶対通る審査なのか」など、具体的な条件を事前に確認することが安心につながります。
不安を感じた場合は、複数の店舗で相談し、対応の違いや説明の丁寧さを比較するのも有効です。自社ローンの利用には慎重さが求められますが、正しい情報収集と質問を重ねることで、納得できる契約が実現します。
安心感を得る自社ローンの選び方
自社ローンで車を購入する際に安心感を得るためには、信頼できる販売店選びと契約条件の明確化が重要です。実績や口コミ、過去の体験談を調べることで、リスクの少ない店舗を選ぶことができます。
また、初心者の方やローン審査に不安を感じている方は、事前に複数の見積もりを取得し、支払いプランや金利条件を比較検討しましょう。家計に無理のない返済計画を立てることが、長期的な安心につながります。さらに、疑問点や不安がある場合は、遠慮せずに店舗へ質問し、納得するまで説明を受けることが大切です。
最後に、契約時には必ず契約書の内容を確認し、必要に応じて専門家のアドバイスを受けることをおすすめします。自社ローンの特徴を正しく理解し、自分に合った条件で契約することで、安心して車を購入できる環境を整えましょう。
車を購入したいお客様を支えるための独自の体制によって、収入や信用に不安がある方にも中古車をお届けいたします。現物のご案内だけでなく注文販売にも対応しながら、充実したカーライフの始まりを福岡で支えます。
UD GARAGE福岡店
〒810-0001
福岡県福岡市中央区天神3丁目14−31 天神リンデンビル 3F
092-707-1162